Отзывы о страховой компании «Росгосстрах»
Написать отзыв

10 комментариев
-
Тимур Шакирбеков27.05.202612:35
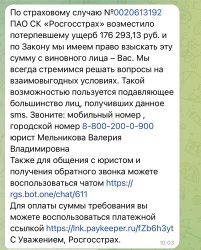
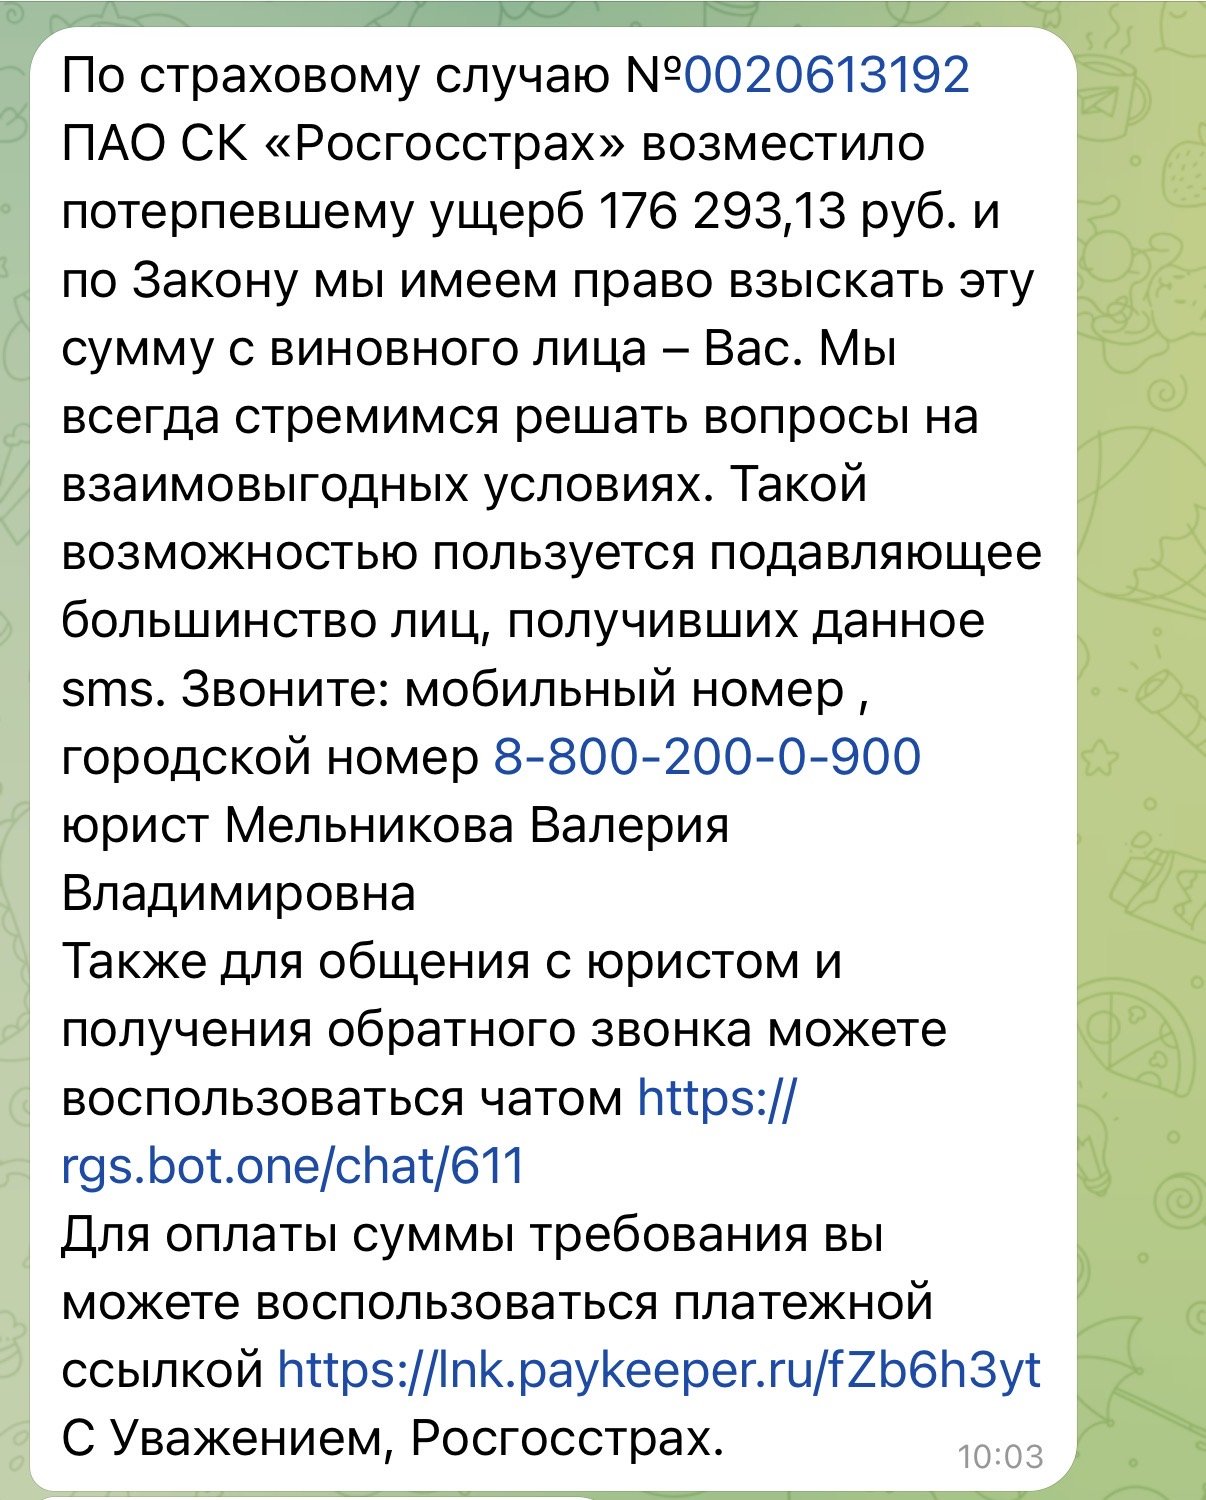
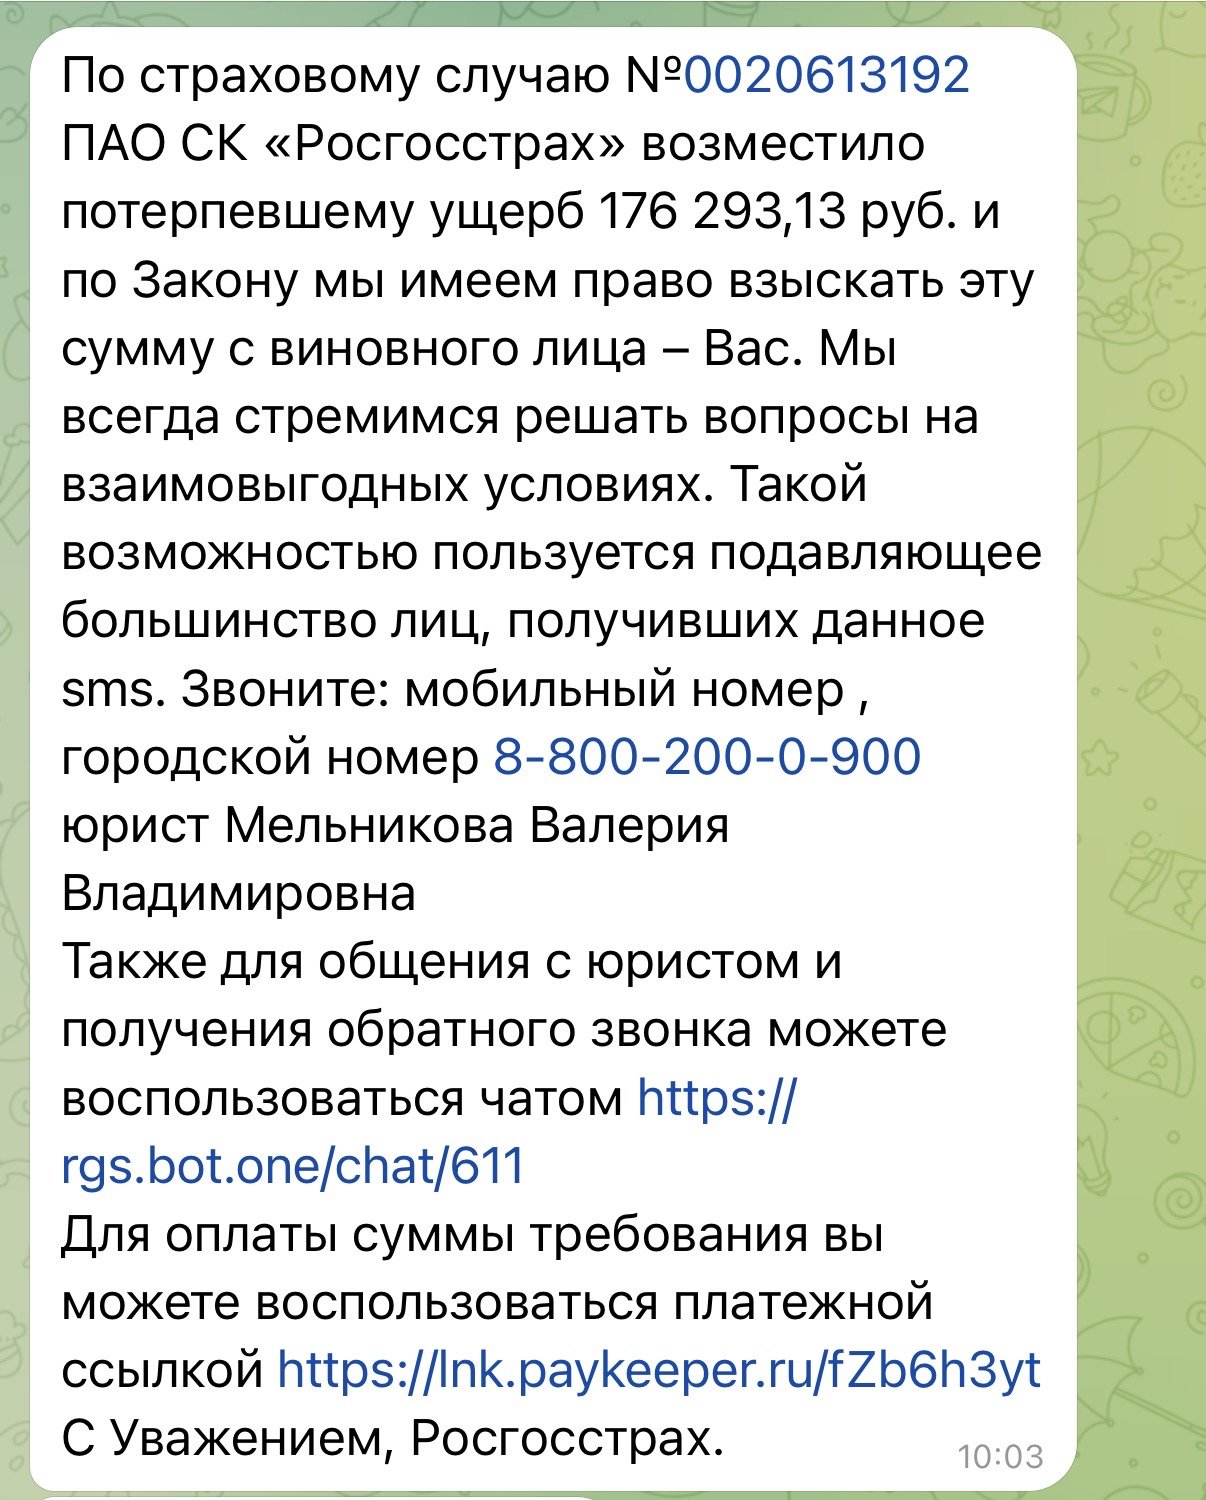
Причем в тексте СМС-сообщения СК пишет, что возместило потерпевшему (мне) ущерб — 176293,13 (сумма была выплачена СТО в виде натурального возмещения) и они имеют право взыскать с винового — меня. То есть я и потерпевший и виноватый в их глазах
 Тимур Шакирбеков27.05.202612:35
Причем в тексте СМС-сообщения СК пишет, что возместило потерпевшему (мне) ущерб — 176293,13 (сумма была выплачена СТО в виде натурального возмещения) и они имеют право взыскать с винового — меня. То есть я и потерпевший и виноватый в их глазах
 Тимур Шакирбеков27.05.202612:36
Причем в тексте СМС-сообщения СК пишет, что возместило потерпевшему (мне) ущерб — 176293,13 (сумма была выплачена СТО в виде натурального возмещения) и они имеют право взыскать с винового — меня. То есть я и потерпевший и виноватый в их глазах
 ПАО СК "Росгосстрах" Представитель СК27.05.202613:30
Здравствуйте, Тимур!
Спасибо за подробный отзыв. Сожалеем, что подобная ситуация произошла и нам не удалось оправдать Ваши ожидания.
Проверка по отзыву уже в работе и скоро вернемся с обратной связью.
Команда «Росгосстраха»ПрохоровЕгор27.05.202620:53Если страховая после дополнительной экспертизы увидела спорные повреждения, то логично, что компания пытается разобраться и вернуть часть средств через законную процедуру, а не просто с потолка выставляет суммы
-
Тимур Шакирбеков28.05.202610:32
Это логично, но не в ситуации, когда потерпевший в аварии не участвовал ни в выборе СТО, ни в согласовании работ, ни в оценке. Особенно, когда сначала проводится экспертиза, подтверждается объем ремонта, согласовывается между СТО и РГС, оплачивается, а потом, после оплаты ремонта и получения авто, страховая проводит вторую экспертизу по фотографиям у эксперта в Нижнем Новгороде и выставляет претензию потерпевшему, которая стороной согласования не является.
Тимур Шакирбеков28.05.202610:32Это логично, но не в ситуации, когда потерпевший в аварии не участвовал ни в выборе СТО, ни в согласовании работ, ни в оценке. Особенно, когда сначала проводится экспертиза, подтверждается объем ремонта, согласовывается между СТО и РГС, оплачивается, а потом, после оплаты ремонта и получения авто, страховая проводит вторую экспертизу по фотографиям у эксперта в Нижнем Новгороде и выставляет претензию потерпевшему, которая стороной согласования не является.
Тимур Шакирбеков28.05.202610:43я дополню свой ответ конкретикой, чтобы стало понятнее:
Хронология, чтобы было понятно, что происходило:
26.01.2026 — страховщик подписал заказ-наряд СТО с прямой пометкой «повреждения автомобиля, не относящиеся к ДТП — отсутствуют».
09.02.2026 — мы подписали акт приёмки ремонта; страховщик получил этот документ.
11.02.2026 — страховщик перечислил СТО 320 793 ₽ платёжным поручением. Денежных средств мы не получали.
13.02.2026 — страховщик заказал трасологическую экспертизу.
14.02.2026 — экспертиза выполнена в Нижнем Новгороде по фотоматериалам выплатного дела. Без осмотра автомобиля (он к тому моменту уже отремонтирован и возвращён собственнику).
03.04.2026 — страховщик направил потерпевшей претензию о возврате 176 293 ₽ как неосновательного обогащения по ст. 1102 ГК РФ.
Когда страховщик пишет в собственном документе «повреждения не от ДТП отсутствуют», подписывает заказ-наряд, оплачивает счёт, получает акт приёмки от потерпевшего и только после этого заказывает «дополнительную экспертизу» — это не «увидела спорные повреждения», это переоценка собственного решения. По действующей позиции Верховного Суда (определение СК ГД ВС РФ, март 2026, по аналогичной конструкции с возвратом по ст. 1102) профессиональный участник, согласовавший объём возмещения и произведший выплату, принимает риски ошибки собственной оценки на себя. Тем более когда оценка была сначала очной, а опровергается по фотографиям постфактум.
Что касается «законной процедуры». Ст. 1102 ГК применяется при отсутствии правового основания получения имущества. В этом деле страховой случай признан, возмещение произведено в форме, выбранной нами, по п. 15 ст. 12 ФЗ-40. В официальном ответе через Банк России страховщик прямо написал: «обязательство по страховому возмещению исполнено Обществом в полном объёме». Если обязательство исполнено — основание не отпало. Постановление Конституционного Суда РФ № 34-П от 26.05.2026 прямо квалифицирует подмену страхового правоотношения общегражданскими конструкциями (вместо специальных оснований ФЗ-40) как «неоправданное привнесение в систему страхования дополнительных элементов, не отвечающее смыслу и предназначению данного института».
И отдельно про арифметику. Требование о возврате 176 293 ₽ — это разница между фактической выплатой СТО (320 793 ₽) и расчётом ремонта **с применением износа** (144 540 ₽). При натуральной форме возмещения износ не применяется (абз. 3 п. 15.1 ст. 12 ФЗ-40, п. 49 Пленума ВС РФ № 31 от 08.11.2022). То есть страховщик пытается пересчитать натуральное возмещение по методике денежной выплаты — что прямо противоречит закону.
Адресация требования тоже отдельный вопрос. Объём ремонта согласован между страховщиком и СТО (п. 2 трёхстороннего договора). Скрытые повреждения утверждал страховщик (п. 7). Деньги получила СТО, не мы. Если у страховщика есть претензии к объёму фактически выполненного ремонта — это спор по договору со станцией, а не имущественное требование к потерпевшему, который этот объём не определял.
Тимур Шакирбеков28.05.202610:43я дополню свой ответ конкретикой, чтобы стало понятнее:
Хронология, чтобы было понятно, что происходило:
26.01.2026 — страховщик подписал заказ-наряд СТО с прямой пометкой «повреждения автомобиля, не относящиеся к ДТП — отсутствуют».
09.02.2026 — мы подписали акт приёмки ремонта; страховщик получил этот документ.
11.02.2026 — страховщик перечислил СТО 320 793 ₽ платёжным поручением. Денежных средств мы не получали.
13.02.2026 — страховщик заказал трасологическую экспертизу.
14.02.2026 — экспертиза выполнена в Нижнем Новгороде по фотоматериалам выплатного дела. Без осмотра автомобиля (он к тому моменту уже отремонтирован и возвращён собственнику).
03.04.2026 — страховщик направил потерпевшей претензию о возврате 176 293 ₽ как неосновательного обогащения по ст. 1102 ГК РФ.
Когда страховщик пишет в собственном документе «повреждения не от ДТП отсутствуют», подписывает заказ-наряд, оплачивает счёт, получает акт приёмки от потерпевшего и только после этого заказывает «дополнительную экспертизу» — это не «увидела спорные повреждения», это переоценка собственного решения. По действующей позиции Верховного Суда (определение СК ГД ВС РФ, март 2026, по аналогичной конструкции с возвратом по ст. 1102) профессиональный участник, согласовавший объём возмещения и произведший выплату, принимает риски ошибки собственной оценки на себя. Тем более когда оценка была сначала очной, а опровергается по фотографиям постфактум.
Что касается «законной процедуры». Ст. 1102 ГК применяется при отсутствии правового основания получения имущества. В этом деле страховой случай признан, возмещение произведено в форме, выбранной нами, по п. 15 ст. 12 ФЗ-40. В официальном ответе через Банк России страховщик прямо написал: «обязательство по страховому возмещению исполнено Обществом в полном объёме». Если обязательство исполнено — основание не отпало. Постановление Конституционного Суда РФ № 34-П от 26.05.2026 прямо квалифицирует подмену страхового правоотношения общегражданскими конструкциями (вместо специальных оснований ФЗ-40) как «неоправданное привнесение в систему страхования дополнительных элементов, не отвечающее смыслу и предназначению данного института».
И отдельно про арифметику. Требование о возврате 176 293 ₽ — это разница между фактической выплатой СТО (320 793 ₽) и расчётом ремонта **с применением износа** (144 540 ₽). При натуральной форме возмещения износ не применяется (абз. 3 п. 15.1 ст. 12 ФЗ-40, п. 49 Пленума ВС РФ № 31 от 08.11.2022). То есть страховщик пытается пересчитать натуральное возмещение по методике денежной выплаты — что прямо противоречит закону.
Адресация требования тоже отдельный вопрос. Объём ремонта согласован между страховщиком и СТО (п. 2 трёхстороннего договора). Скрытые повреждения утверждал страховщик (п. 7). Деньги получила СТО, не мы. Если у страховщика есть претензии к объёму фактически выполненного ремонта — это спор по договору со станцией, а не имущественное требование к потерпевшему, который этот объём не определял.
Тимур Шакирбеков28.05.202613:46Уважаемые представители РГС!
Спасибо за развёрнутый ответ. Он, к сожалению, не отвечает ни на один из конкретных доводов комментария выше, но содержит два прямых подтверждения нашей позиции.
1. Цитата: «обязательство по страховому возмещению исполнено в полном объёме (п. 15 ст. 12 ФЗ № 40)». Это уже второе официальное подтверждение Росгосстраха — первое было в ответе через Банк России от 15.05.2026. Если обязательство исполнено в полном объёме на законном основании — состав ст. 1102 ГК РФ (неосновательное обогащение) отсутствует. Норма применима только при отпадении правового основания, а не при сомнениях страховщика постфактум.
2. Цитата: «сумму ущерба мы считаем по Единой методике… которая учитывает возраст, пробег и другие параметры авто, которые влияют на износ». Это и есть прямое подтверждение арифметики, изложенной в моём комментарии: страховщик пересчитал ремонт с применением износа. Между тем при натуральной форме возмещения износ не применяется — это прямо установлено абз. 3 п. 15.1 ст. 12 ФЗ № 40 и п. 49 Постановления Пленума Верховного Суда РФ от 08.11.2022 № 31. Применение методики денежной выплаты к натуральной форме возмещения противоречит закону.
3. Утверждение «закон не запрещает провести экспертизу после оплаты» формально верно, но не относится к существу спора. Право провести экспертизу не равно праву взыскать на её основании с потерпевшего, особенно если осмотр и согласование объёма работ страховщик произвёл сам и до оплаты. По позиции Верховного Суда РФ профессиональный участник, согласовавший объём возмещения и произведший выплату, принимает риски ошибки собственной оценки на себя.
4. Конструкция «обязательство исполнено в полном объёме, но часть возмещения требуем обратно» внутренне противоречива. На неё прямо указал Конституционный Суд РФ в Постановлении № 34-П от 26.05.2026: применение общегражданских норм для замещения регулятивного страхового правоотношения не отвечает смыслу института ОСАГО.
Что касается рекомендации «связаться любым удобным способом» — порядок взаимодействия установлен в моем письменном ответе на досудебную претензию: исключительно письменная форма, по адресу и электронной почте, указанным там. SMS-рассылка с платёжной ссылкой и телефонные звонки в обход согласованных каналов — отдельный предмет рассмотрения в Банке России и Роспотребнадзоре. ВОЙТИ НА САЙТВосстановление пароля


РГС требует возврат страхового возмещения по ст. 1102 ГК РФ после натурального урегулирования
Страховой случай по ОСАГО, декабрь 2025 год, полис ТТТ № 7075376517. Страховщик организовал натуральное возмещение по п. 15 ст. 12 Закона об ОСАГО: выбрал СТО, согласовал объём, оплатил ремонт (320 793 руб.) платёжным поручением напрямую на счёт станции. Потерпевшая денежных средств не получала, согласования работ не производила.
Спустя несколько месяцев страховщик провёл трасологическое исследование (ООО «РАВТ-ЭКСПЕРТ», причем не на основании реального осмостра автомобиля, а по фотографям и выставил претензию на 176 293 руб. как неосновательное обогащение по ст. 1102 ГК РФ, ссылаясь на то, что часть повреждений не относится к данному ДТП. При этом оценка объема ремонта изначально производилась по «живому» осмотру автомобиля и согласование проходило только между РГС и СТО.
Позиция по существу: правовое основание выплаты не отпало (страховой случай признан, урегулирование завершено), что исключает применение ст. 1102 ГК РФ. Кроме этого, Ст. 14 Закона об ОСАГО содержит закрытый перечень субъектов регрессных требований — потерпевший в нём не поименован. Кроме этого, Верховный Суд РФ неоднократно указывал, что предъявление страховщиком подобных требований к потерпевшему недопустимо.
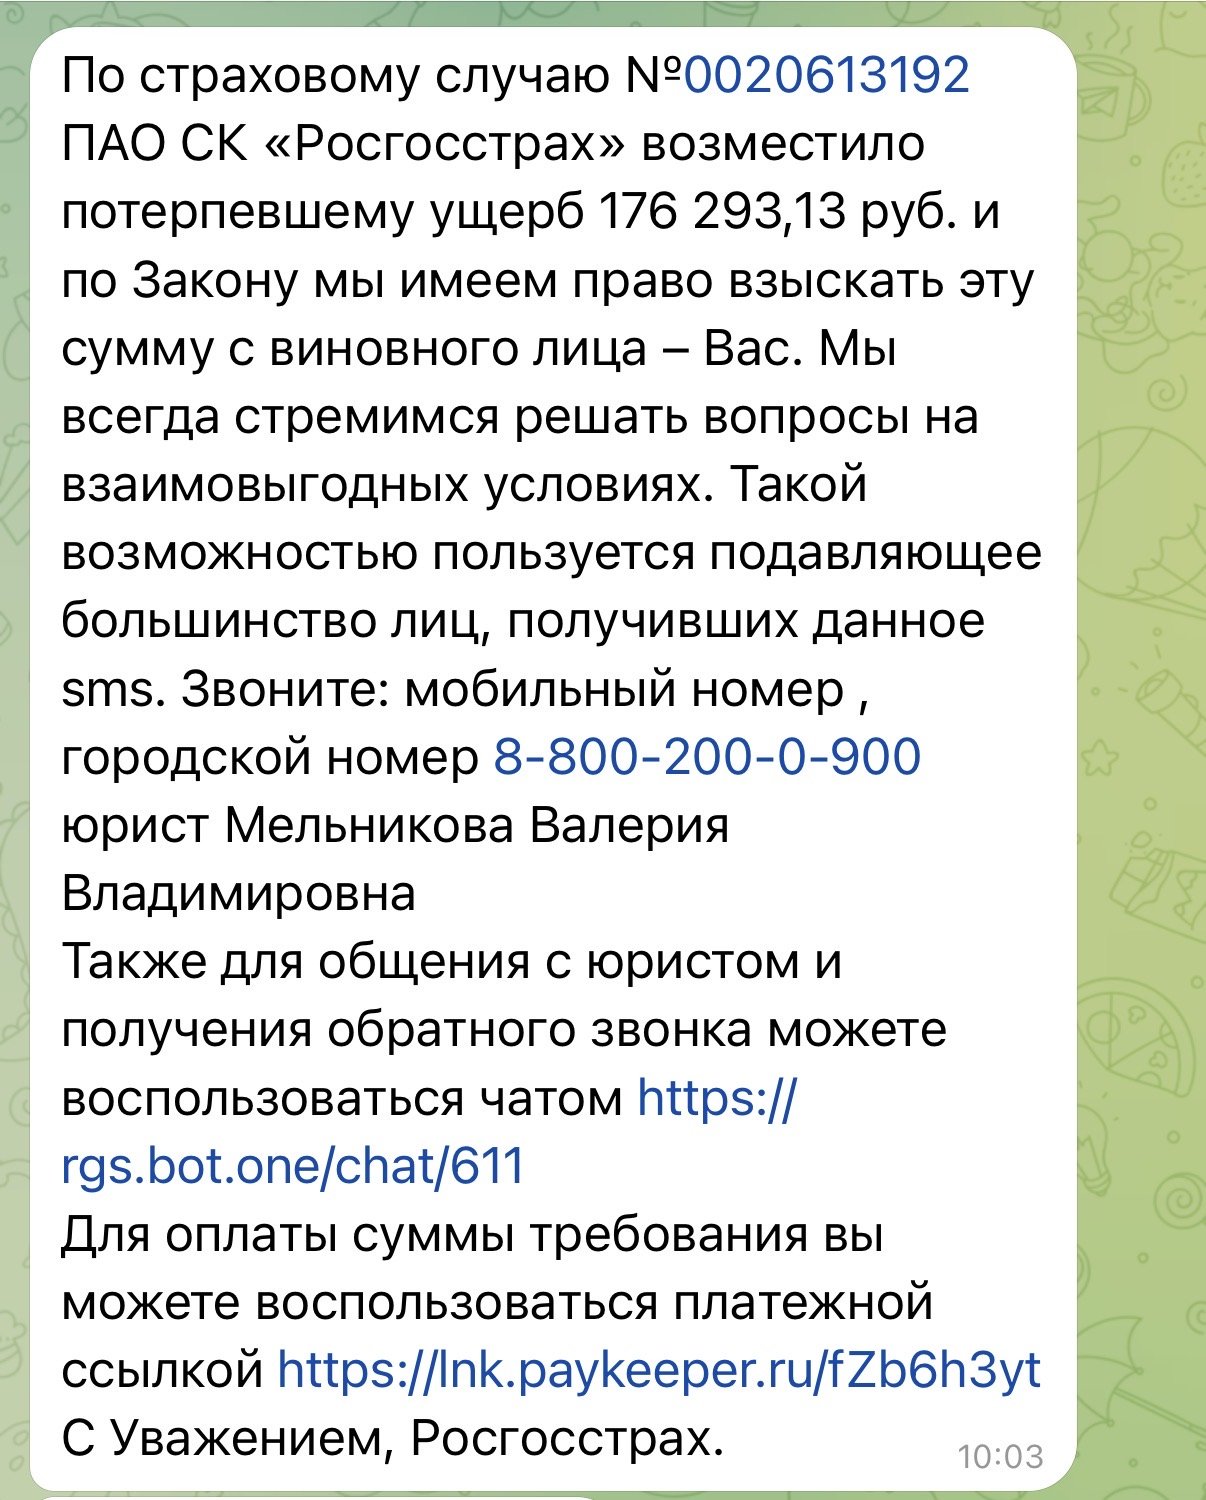
Жалоба подана в Банк России, направлен официальный ответ заказным письмом на досудебную претензию. Несмотря на это, давление через звонки и SMS продолжается, причем в формате вымогательства, с манипулятивными, коллекторо-подобными формулировками «подавляющее большинство, получивших это SMS, оплачивают».
Сожалеем, что у Вас сложилось негативное впечатление о работе нашей компании. Мы действовали в рамках законодательства.
После того, как получили от Вас заявление о страховом событии и необходимые документы, а также организовали и провели осмотр Вашего автомобиля, был организован ремонт ТС на станции ИП «В***» от 19.12.2025 г. Из ремонта ТС было выдано 09.02.2026 г. Ремонт был оплачен 11.02.2026 г, обязательство по страховому возмещению исполнено в полном объеме (п. 15 ст. 12 ФЗ № 40 Об ОСАГО).
Уточним, сумму ущерба мы считаем по Единой методике, установленной Центральным Банком. Эта методика учитывает возраст, пробег и другие параметры авто, которые влияют на износ. (В соответствии Положением Банка России от 04.03.2021г. N 755-П (ред. от 15.01.2024))
Однако, в соответствии с п. 1 ст. 12.1 ФЗ № 40 Об ОСАГО в целях установления обстоятельств причинения вреда ТС нами было принято решение произвести трасологическое исследование. При этом закон об ОСАГО не устанавливает запрета на проведение независимой технической экспертизы после оплаты восстановительного ремонта и не ограничивает её проведение каким-либо сроком.
Согласно экспертному заключению часть зафиксированных в Акте осмотра повреждений с технической точки зрения не могла быть образована при заявленных обстоятельствах ДТП от 14.12.2025 г.
В результате Вам направлена досудебная претензия от 03.04.2026 г. о возврате суммы в качестве неосновательного обогащения. Данное требование основано на ст. 1102 ГК РФ, согласно которой лицо, которое без установленных законом, иными правовыми актами или сделкой оснований приобрело или сберегло имущество (приобретатель) за счёт другого лица (потерпевшего), обязано возвратить последнему неосновательно приобретённое или сбережённое имущество.
Для урегулирования ситуации рекомендуем связаться с нами любым удобным для Вас способом, указанным в претензии.
Команда «Росгосстраха»